7月16日,A股市场震荡回调,沪指再跌超1%,市场板块分化明显。截至13:55,全场费率最低档的芯片ETF汇添富(516920)再度重挫4.8%,盘中成交额超5100万元,交投活跃!资金面上,资金逢跌连续布局芯片,芯片ETF汇添富(516920)连续4个交易日大举吸金,近5日资金总计净流入9300万元!
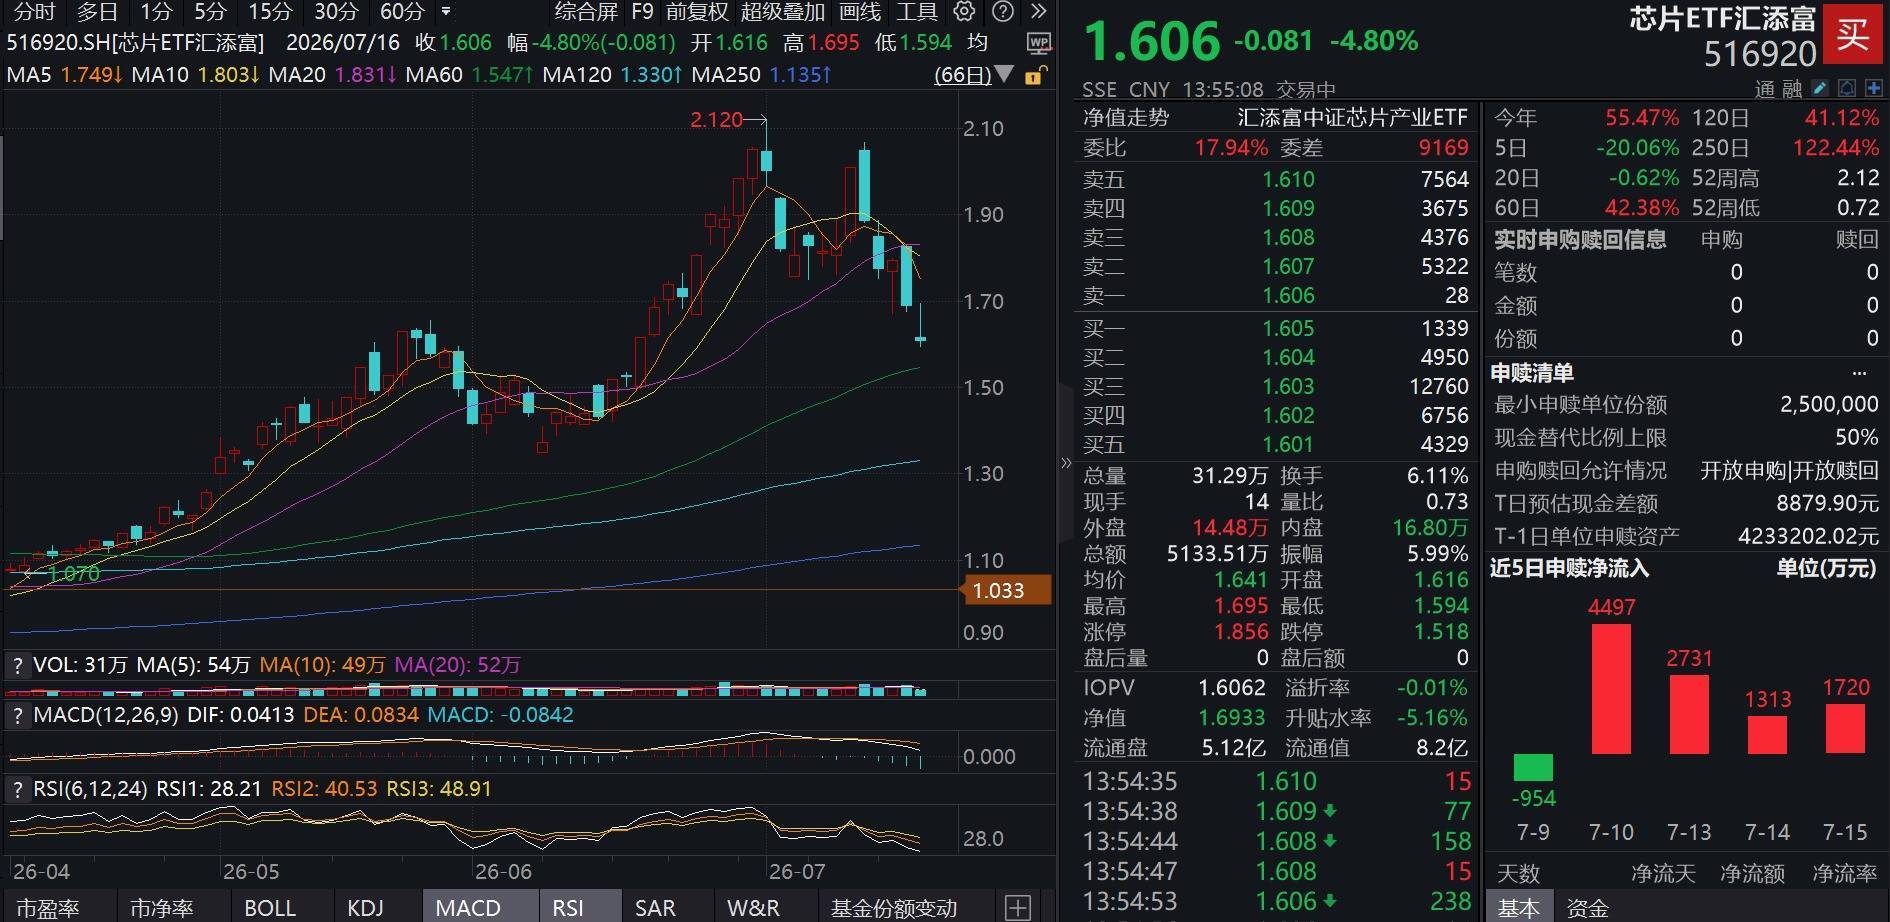
芯片ETF汇添富(516920)标的指数热门成分股多数下跌:澜起科技跌超17%,兆易创新跌近10%,中微公司跌近7%,拓荆科技跌超6%,北方华创跌近5%,寒武纪跌近4%,长川科技跌超3%。上涨方面,仅瑞芯微、中芯国际等少数个股上涨。
【芯片ETF汇添富(516920)标的指数前十大成分股】
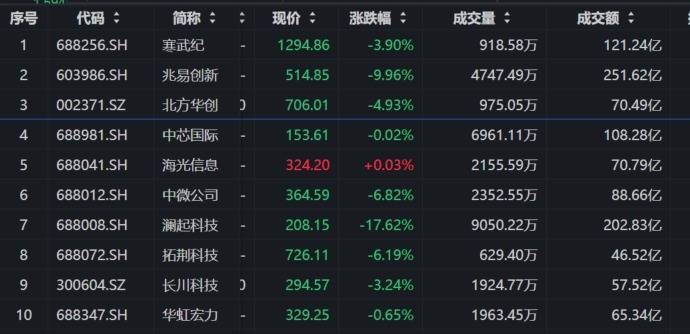
【截至13:59,注:成分股仅做展示,不作为个股推介】
国内消息面,7月16日国产存储芯片龙头正式开启网上、网下申购;本次初始发行66.88亿股,占发行后总股本10%,发行价8.66元/股,未行使超额配售权募资总额约579亿元,全额行使绿鞋后募资规模可达666亿元,为今年A股最大IPO。
机构测算其网上中签率有望达到0.30%至0.70%,中性预期约0.45%。按科创板规则,长鑫科技一签为500股,中签需缴款4330元。
顶级行业盛会即将开幕,2026世界人工智能大会定档7月17-20日于上海举办,大会聚焦大模型、智算、AI治理等前沿方向,超300款新品全球首发,智算、具身智能赛道各集聚200家以上企业。
海外消息面,全球半导体设备龙头阿斯麦披露2026年二季度完整财报,当期净销售额93亿欧元,环比小幅提升,毛利率维持54.0%,净利润29亿欧元,每股收益7.59欧元;依托二季度经营表现,公司上调全年业绩指引,全年净销售额预期上调至430-450亿欧元,毛利率区间抬升至54%-56%,同时预判三季度净销售额110-120亿欧元,并宣布派发每股1.88欧元中期股息,上游设备需求景气度持续得到验证。
业绩端,正值A股中期财报季窗口开启,目前已有多家企业披露上半年业绩预告,多家国内芯片产业链公司半年业绩大幅预增,行业高景气度兑现!具体来看:
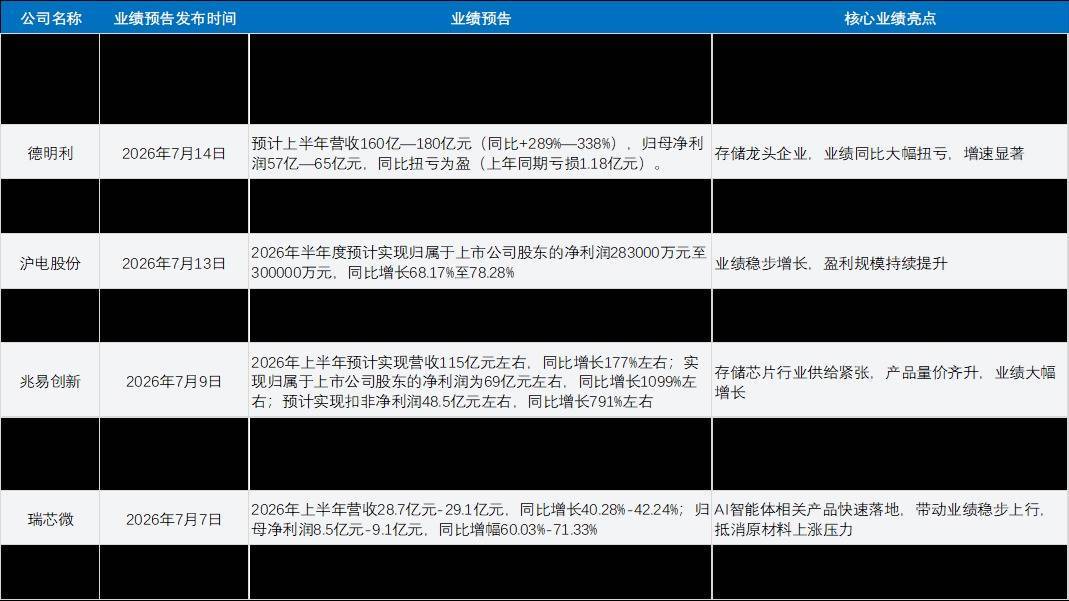
近期半导体芯片板块整体波动加剧,但产业基本面持续向好,AI催生海量硬件采购需求,芯片赛道景气度稳步抬升,具体来看:
【Token浪潮奔涌而来,算力芯片筑牢需求底座】
自2025年底全球大模型进入高速迭代周期,AI智能体、编程工具带动Token用量呈指数级攀升,从需求源头持续拉动算力芯片采购订单。平安证券指出,年初全球周Token调用量仅6.4万亿,至年中已暴涨至44.6万亿,AICoding赛道成为流量核心增量来源。
短期维度,海外头部大模型企业商业化落地超预期,直接拉高云厂商资本开支上限。一方面Anthropic营收增速迅猛,2026年二季度预计营收破百亿,有望首度实现经营性盈利;另一方面海外四大云厂商全年资本开支预计达7100亿美元,同比增长73.2%,海量资金持续投向算力基建采购。
中期维度,行业商业模式完成重构,Token成为AI服务核心价值锚点。业内以调用量、模型智能度、商业转化效率三维度衡量产业价值,海内外厂商定价策略分化,DeepSeek、小米以低价抢占流量,智谱、阿里上调API收费,无论价格走向如何,底层算力芯片的刚性需求只增不减。
长期维度,多模态、企业级智能体全面渗透,推理芯片需求增速远超训练芯片,同步拉动高带宽存储配套需求,算力+存储形成全产业链量价上行周期。(来源:平安证券20260714《计算机行业2026年中期策略报告:需求景气,算力腾飞》)
【国产算力破局突围,自主替代打开增量蓝海】
海外高端AI芯片出口管制层层收紧,本土芯片企业技术迭代加速,国产替代从概念走向规模化落地,算力自主可控或将成为长期主线。平安证券IDC数据显示,2025年国内AI加速卡市场国产厂商合计市占率41%,未来出货量具备翻倍增长空间。
需求端来看,国内云厂商加大本土芯片采购力度,阿里平头哥、百度昆仑、寒武纪、海光形成第一梯队,万卡级智算集群陆续落地,单季度芯片企业营收同比普遍翻倍。
政策端来看,顶层政策持续加码算力基建,算力网与水网、电网已被并列纳入全国“六张网”重点建设工程,各地超大规模智算集群加速开工,持续创造本土芯片增量订单。
技术端来看,底层技术路径实现创新突破,华为韬定律跳出传统制程缩微思路,依托逻辑折叠技术在现有工艺下提升芯片晶体管密度,有效缓解先进制程约束,为国产芯片持续缩小与海外性能差距打开通道。(来源:平安证券20260714《计算机行业2026年中期策略报告:需求景气,算力腾飞》)
【AI 重构存储需求,存储芯片驶入景气通道】
海量大模型训推任务催生大容量、高带宽存储刚需,HBM、高端 DRAM 供需持续紧平衡,全球原厂扩产节奏难以匹配 AI 算力带来的增量需求,存储芯片或将迎来持续性上行周期。
价格方面上看,AI 服务器单机存储搭载规格大幅提升,海外存储厂商优先供给算力客户,消费端产能持续收缩,现货库存持续去化,存储合约价格稳步抬升。
资本方面上看,国内两大本土存储龙头持续加码资本开支,产线扩建直接拉动半导体设备、配套耗材订单释放,存储上游国产替代同步提速。
供需方面上看,端侧智能体、太空算力等全新应用持续拓宽存储需求边界,长期供需缺口难以快速填平,存储芯片业绩兑现周期拉长。(来源:平安证券 20260714《计算机行业 2026 年中期策略报告:需求景气,算力腾飞》)
整体来看,板块短期震荡不会扭转芯片产业上行大周期。Token流量持续扩张筑牢算力芯片需求底座,国产算力承接海外流出市场份额,AI推理驱动存储周期量价齐升,当前中期财报季,算力、存储两大芯片赛道龙头将持续兑现业绩与估值双重红利!
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
盛康配资提示:文章来自网络,不代表本站观点。